

Difference Between Settled and Closed CIBIL Status
22 કલાક પેહલા
- કૉપી લિંક
સંપૂર્ણ લોન ચૂકવ્યા વિના ઘણા લોકો બેંક સાથે ‘સેટલમેન્ટ’ કરી લે છે. તે સમયે લાગે છે કે નાણાકીય બોજ સમાપ્ત થઈ ગયો, પરંતુ ભવિષ્યમાં જ્યારે નવી લોન અથવા ક્રેડિટ કાર્ડની જરૂર પડે છે, ત્યારે મુશ્કેલી થઈ શકે છે. બેંક તમારી અરજી નામંજૂર કરી શકે છે.
‘સેટલ્ડ’ અને ‘ક્લોઝ્ડ’ સ્ટેટસમાં શું તફાવત છે?
જ્યારે કોઈ ગ્રાહક પોતાની લોનની સંપૂર્ણ રકમ વ્યાજ સહિત ચૂકવી દે છે, ત્યારે બેંક તે ખાતાને ‘ક્લોઝ્ડ’ તરીકે માર્ક કરે છે. તેનો અર્થ એ છે કે ગ્રાહકે પોતાની જવાબદારી સંપૂર્ણપણે નિભાવી છે.
બીજી તરફ, જ્યારે કોઈ ગ્રાહક સંપૂર્ણ લોન ચૂકવી શકતો નથી અને બેંક મૂળ બાકી રકમ કરતાં ઓછી રકમમાં ખાતું બંધ કરવા માટે સંમત થાય છે, ત્યારે તેને ‘સેટલ્ડ’ તરીકે માર્ક કરવામાં આવે છે.
સરળ શબ્દોમાં કહીએ તો, સેટલમેન્ટનો અર્થ છે કે બેંકે પોતાનું નુકસાન સ્વીકારીને મામલો ઉકેલ્યો છે.
નવી લોનની અરજી પર કેવી અસર પડે છે?
ભવિષ્યમાં જ્યારે પણ તમે કોઈ નવી લોન અથવા ક્રેડિટ કાર્ડ માટે અરજી કરો છો, ત્યારે બેંક સૌથી પહેલાં તમારી ક્રેડિટ રિપોર્ટના ‘અકાઉન્ટ ઇન્ફોર્મેશન’ વિભાગની તપાસ કરે છે.
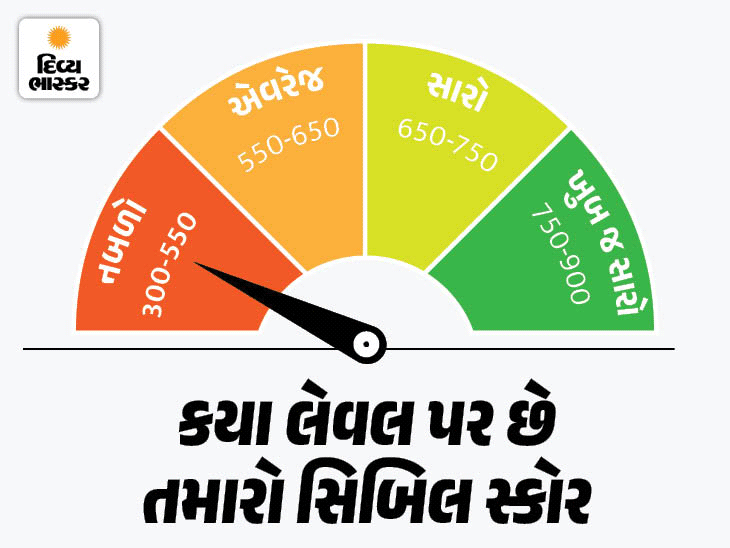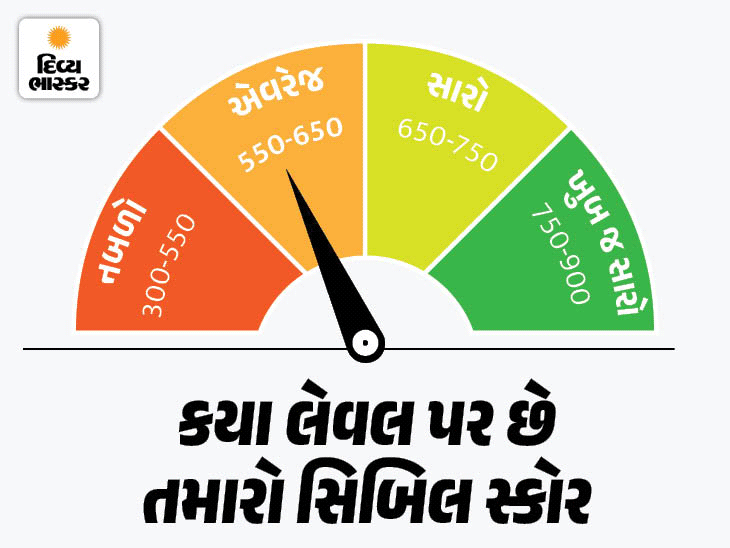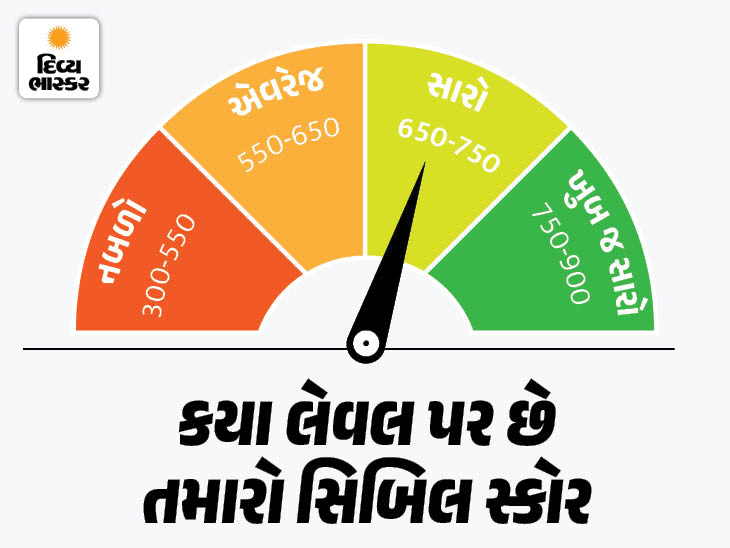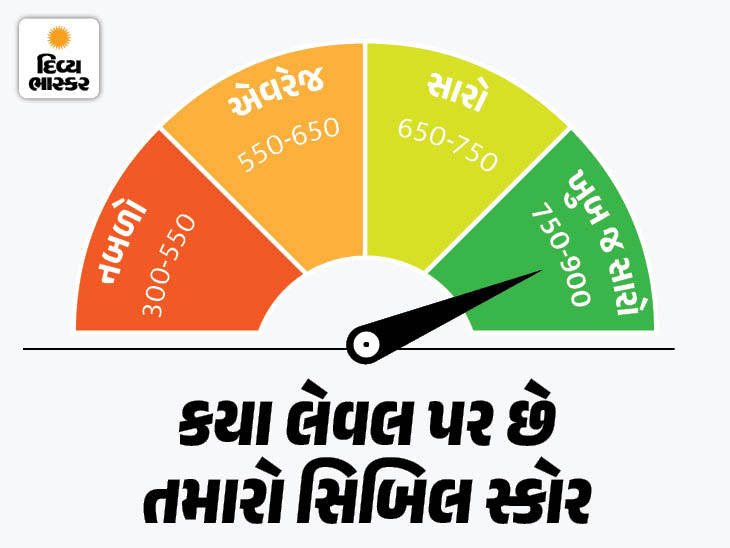
જો ત્યાં કોઈ જૂની લોન પર ‘સેટલ્ડ’ લખેલું હોય, તો બેંક તમને ‘હાઈ રિસ્ક’ ગ્રાહક માને છે. સેટલ્ડ સ્ટેટસને કારણે સિબિલ સ્કોર પણ ઓછો રહે છે. બેંકોને લાગે છે કે જે ગ્રાહકે અગાઉ સંપૂર્ણ ચુકવણી કરી નથી, તે ફરીથી પણ આવું કરી શકે છે. આ કારણસર હોમ લોન અથવા પર્સનલ લોનની અરજીઓ તરત જ નકારી કાઢવામાં આવે છે.
ઉદાહરણથી સમજીએ કે આ કેવી રીતે કામ કરે છે
ધારો કે કોઈ વ્યક્તિએ યુરોપ પ્રવાસ માટે ₹5 લાખની પર્સનલ લોન લીધી. થોડા સમય સુધી ઈએમઆઈ સમયસર ચૂકવતો રહ્યો, પરંતુ બાદમાં કોઈ કારણસર બાકી રહેલા ₹3 લાખ ચૂકવી શક્યો નહીં.
બેંકે વાતચીત બાદ ₹1.5 લાખના સેટલમેન્ટ પર લોન પૂરી કરવાની સંમતિ આપી. ગ્રાહકને લાગ્યું કે તેની જવાબદારી પૂરી થઈ ગઈ, પરંતુ થોડા વર્ષો પછી જ્યારે તેણે હોમ લોન માટે અરજી કરી, ત્યારે તેની અરજી નામંજૂર થઈ ગઈ. કારણ હતું- સિબિલ રિપોર્ટમાં નોંધાયેલું ‘સેટલ્ડ’ સ્ટેટસ.
‘સેટલ્ડ’ને ‘ક્લોઝ્ડ’માં બદલવાની રીત શું છે?
જો તમારી આર્થિક સ્થિતિ પહેલાં કરતાં સારી થઈ ગઈ છે અને તમે તમારી ક્રેડિટ પ્રોફાઇલ સુધારવા માંગો છો, તો આ પગલાં અનુસરો:
- બાકી રકમ જમા કરો: સૌથી પહેલાં તમારી જૂની બેંકમાં જઈને તેમને કહો કે સેટલમેન્ટ સમયે માફ કરવામાં આવેલી રકમ તમે ચૂકવવા માંગો છો. બેંકમાં બાકી રકમ જમા કરો.
- નો ઓબ્જેક્શન સર્ટિફિકેટ લો: સંપૂર્ણ રકમ ચૂકવ્યા પછી બેંક પાસેથી ‘No Dues Certificate’ અથવા NOC જરૂરથી લઈ લો. આ એ વાતનો પુરાવો છે કે હવે બેંકનું તમારા પર કોઈ બાકી લેણું નથી.
- CIBIL પર ફરિયાદ નોંધાવો: CIBILની અધિકૃત વેબસાઇટ પર જાઓ અને ફરિયાદ નોંધાવવાના વિકલ્પ પર ક્લિક કરો. ત્યાં બેંક પાસેથી મળેલી NOCની વિગતો ભરો.
- 30 દિવસમાં સ્થિતિ બદલાઈ જશે: CIBIL તમારી બેંકનો સંપર્ક કરીને બધું તપાસશે. બેંક તરફથી મંજૂરી મળતાની સાથે જ તમારી રિપોર્ટમાં ‘સેટલ્ડ’ની જગ્યાએ ‘ક્લોઝ્ડ’ લખવામાં આવશે.

news via inbox
Subscribe for the latest updates, promotions, and ads.


