CIBIL Score Repair Guide: Avoid Loan Rejection
નવી દિલ્હી10 મિનિટ પેહલા
- કૉપી લિંક
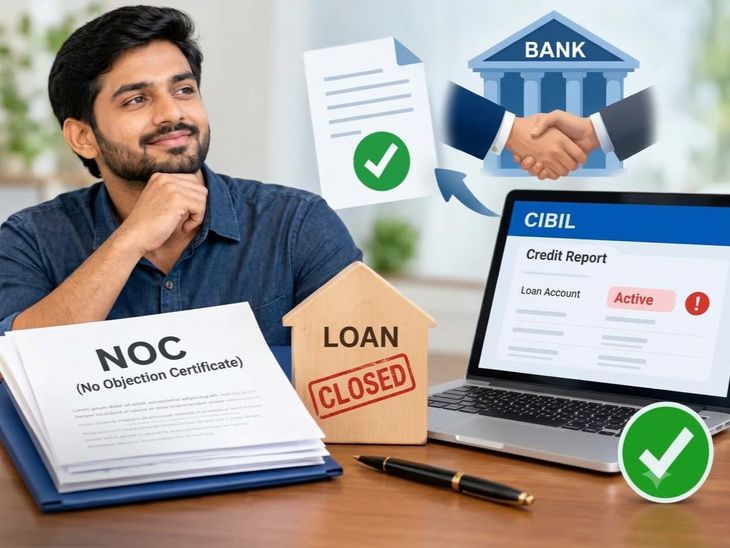
જો તમે તમારી લોનના તમામ હપ્તા ચૂકવી દીધા છે અને બેંક પાસેથી નો-ડ્યૂઝ સર્ટિફિકેટ (NOC) પણ મળી ગયું છે, છતાં તમારી સિબિલ રિપોર્ટમાં તે લોન ‘સક્રિય’ અથવા બાકી દેખાઈ રહી છે, તો સાવધાન થઈ જાઓ.
જ્યારે પણ તમે નવી લોન માટે અરજી કરો છો, ત્યારે બેંક સૌથી પહેલાં તમારી ક્રેડિટ રિપોર્ટ તપાસે છે. જો જૂની લોન રિપોર્ટમાં ચાલુ દેખાશે, તો બેંક માનશે કે તમારા પર હજુ પણ દેવું છે. તેના કારણે તમારી નવી લોન અટકી શકે છે અથવા નકારી પણ શકાય છે.
1. સૌપ્રથમ લોન બંધ થયાના દસ્તાવેજો (NOC) તપાસો
ક્રેડિટ રિપોર્ટ સુધરાવવાની શરૂઆત કરતા પહેલાં ખાતરી કરી લો કે બેંકના રેકોર્ડમાં તમારી લોન સંપૂર્ણપણે બંધ થઈ છે કે નહીં.
- નો-ડ્યૂઝ સર્ટિફિકેટ (NOC): બેંક પાસેથી મળેલું NOC, લોન બંધ થવાનો પત્ર અથવા શૂન્ય બેલેન્સવાળું સ્ટેટમેન્ટ સાચવીને રાખો.
- ચુકવણીની રસીદ: છેલ્લો હપ્તો ભર્યાની રસીદ અને બેંક પાસબુકમાં થયેલી એન્ટ્રીનો રેકોર્ડ સુરક્ષિત રાખો.
- Closed અને Settled વચ્ચેનો તફાવત: જો તમે સંપૂર્ણ રકમ ચૂકવી હોય, તો રિપોર્ટમાં ‘Closed’ દેખાશે. પરંતુ જો તમે બેંક સાથે વાતચીત કરીને રકમમાં ઘટાડો કરાવ્યો હોય, તો ‘Settled’ દેખાશે. તેની અસર તમારા સિબિલ સ્કોર પર પડે છે.
- વાહન લોન માટે જરૂરી કામ: કાર અથવા બાઇકની લોન પૂર્ણ થયા પછી બેંકની બાકી રકમ ચૂકવીને RCમાંથી બેંકનું નામ દૂર કરાવવાનું ભૂલશો નહીં.
2. બેંકનો સંપર્ક કરો અને લેખિત પુરાવા માંગો
ક્રેડિટ બ્યુરો (જેમ કે CIBIL, Experian) પોતે કોઈ રેકોર્ડ બદલતા નથી; તેઓ એ જ માહિતી દર્શાવે છે જે બેંકો તેમને મોકલે છે. તેથી બેંક સાથે વાત કરવી ખૂબ જ જરૂરી છે.
- બેંકનો સંપર્ક કરો: તમારી બેંક શાખાની મુલાકાત લો અથવા બેંકના અધિકૃત કસ્ટમર કેર નંબર પર વાત કરો.
- જરૂરી દસ્તાવેજો બતાવો: બેંકને તમારો લોન એકાઉન્ટ નંબર, લોન બંધ થયાની તારીખ અને NOCની નકલ આપો.
- લેખિતમાં પુષ્ટિ માગો: બેંક પાસેથી લેખિતમાં (અથવા ઈમેઇલ દ્વારા) એવો પુરાવો માગો કે તમારી લોન બંધ થઈ ગઈ છે અને તેની જાણકારી સિબિલને મોકલી દેવામાં આવી છે.
- ફરિયાદ નંબર સાચવી રાખો: તમારી ફરિયાદનો રેફરન્સ નંબર અને ઈમેઇલ સાચવી રાખો. માત્ર મૌખિક આશ્વાસન પર ભરોસો ન કરો.
3. CIBILની વેબસાઇટ પર ઓનલાઇન ફરિયાદ કરો
જો બેંક સાથે વાત કર્યા પછી પણ ક્રેડિટ રિપોર્ટમાં રહેલી ભૂલ સુધારવામાં ન આવે, તો તમે સીધા CIBILની વેબસાઇટ પર ફરિયાદ કરી શકો છો:
- ખોટી માહિતી પસંદ કરો: CIBILની વેબસાઇટ પર જાઓ, તમારું લોન એકાઉન્ટ પસંદ કરો અને જ્યાં ભૂલ હોય (જેમ કે લોનનું ‘Active Status’ અથવા બાકી રકમ), ત્યાં તેને માર્ક કરો.
- દસ્તાવેજો અપલોડ કરો: જો પોર્ટલ પર વિકલ્પ ઉપલબ્ધ હોય, તો તમારી NOC અથવા લોન બંધ થયાનું પત્રનો ફોટો/PDF અપલોડ કરો અને ‘Dispute Number’ નોંધી લો.
- 30 દિવસનો સમય: CIBIL તમારી વિનંતી પર તરત જ એન્ટ્રી દૂર કરતું નથી; તે પહેલાં બેંક પાસેથી તપાસ કરે છે. બેંક દ્વારા સંપૂર્ણ તપાસ કર્યા પછી રિપોર્ટ સુધારવામાં આશરે 30 દિવસ લાગે છે.
4. નોડલ અધિકારી અને RBI લોકપાલને ફરિયાદ કરો
જો બેંક અથવા CIBIL 30 દિવસની અંદર તમારી સમસ્યાનું નિરાકરણ ન કરે, તો તમે તમારી ફરિયાદ ઉચ્ચ અધિકારીઓ સુધી લઈ જઈ શકો છો:
- નોડલ અધિકારી: સૌથી પહેલા બેંકના વરિષ્ઠ અધિકારીઓ (નોડલ અધિકારી/ફરિયાદ નિવારણ વિભાગ)નો સંપર્ક કરો અને તમારી વાત રજૂ કરો.
- RBI પોર્ટલ: જો 30 દિવસમાં બેંક તરફથી યોગ્ય જવાબ ન મળે, તો રિઝર્વ બેંકના પોર્ટલ (cms.rbi.org.in) પર જઈને બેંકિંગ લોકપાલને ઓનલાઇન ફરિયાદ કરો.
સાવધાન: CIBIL સુધારવાના નકલી એજન્ટોથી બચો
ઇન્ટરનેટ અથવા સોશિયલ મીડિયા પર એવા લોકોથી સાવધાન રહો, જેઓ પૈસા લઈને રાતોરાત CIBIL સ્કોર વધારવાનો અથવા જૂના લોન રેકોર્ડને મિટાવવાનો દાવો કરે છે.
કોઈપણ બહારની વ્યક્તિ અથવા એજન્ટ CIBILના સરકારી/સત્તાવાર રેકોર્ડમાં ફેરફાર કરી શકતો નથી. તમારા તમામ દસ્તાવેજો (NOC, રસીદ વગેરે) સુરક્ષિત રાખો અને માત્ર બેંક અથવા CIBILની સત્તાવાર વેબસાઇટ પરથી જ સુધારા માટે અરજી કરો.

news via inbox
Subscribe for the latest updates, promotions, and ads.